Eine eigene Praxisimmobilie kann die Altersvorsorge ergänzen. Für ihre Rolle zählt jedoch nicht nur ein angenommener Gebäudewert. Entscheidend ist, welche Verpflichtungen bis zum geplanten Übergang bleiben, welche Erhaltung ansteht und ob danach Miete, Eigennutzung oder ein Verkauf vorgesehen ist. Halten Sie deshalb drei Größen getrennt fest: den rechnerischen Wertanteil nach Restschuld, den laufenden Zahlungsweg und den Zeitpunkt, ab dem Geld tatsächlich verfügbar wird.
Die Deutsche Rentenversicherung ordnet eine eigene Immobilie als eine mögliche private Vorsorgeform ein und betont, dass der persönliche Vorsorgemix zu den eigenen Bedürfnissen passen muss. Rechnen Sie die Praxisimmobilie deshalb zusammen mit Ihren weiteren erwarteten Einnahmen und Vermögenswerten. Die Übersicht der Deutschen Rentenversicherung zu den Säulen der Altersvorsorge erläutert diese Einordnung.
Wenn eine Baumaßnahme Behandlungsräume zeitweise verändert, können Sie den laufenden Betrieb mit dem Teamkalender von easymed nach Behandlern und, je nach Praxisaufteilung, nach Räumen organisieren. So gleichen Sie geplante Raumänderungen mit Behandlungsterminen ab. Die Immobilienrechnung selbst stützen Sie auf Finanzierungsunterlagen, Angebote und den tatsächlichen Nutzungs- oder Mietweg.
Dieser Beitrag richtet sich an Praxisinhaber, die bereits Eigentum haben oder dessen langfristige Rolle prüfen. Er führt durch Vermögensübersicht, Zahlungen bis zum Zieltermin und mögliche Nutzungen danach. Die Praxis und das Gebäude werden getrennt gerechnet und anschließend in ihrem gemeinsamen Standortbezug betrachtet.
Gebäude und Praxisbetrieb als eigene Positionen führen
Erfassen Sie die Immobilie mit Wertannahme, zugeordneter Finanzierung und tatsächlichen Eigentumsverhältnissen. Die Praxis steht daneben mit ihren eigenen Betriebsmitteln und Verpflichtungen. Wenn eine Bewertung das Gebäude bereits einschließt, dokumentieren Sie das, damit es nicht ein zweites Mal als vollständiger Vermögenswert in die Übersicht eingeht. Notieren Sie zur Wertannahme auch Quelle und Datum; bei einer späteren Variante verwenden Sie die dann passende Bewertung.
Im Beispiel wird für das Gebäude ein Wert von 360.000 Euro angesetzt. Die zugeordnete Restschuld beträgt 140.000 Euro. Daraus ergibt sich ein rechnerischer Wertanteil von 220.000 Euro. Diese Differenz ist weder ein verfügbarer Geldbetrag noch automatisch der spätere Verkaufserlös. Bei einem Verkauf werden die dann verbleibende Schuld und die tatsächlich entstehenden weiteren Zahlungen getrennt berücksichtigt.

Notieren Sie auch, welcher Teil des Gebäudes von der Praxis genutzt wird und ob weitere Nutzungen bestehen. Eine ausschließlich auf Ihren Betrieb zugeschnittene Immobilie kann einen anderen späteren Nutzungsweg haben als ein Objekt mit mehreren unabhängigen Mietern. Beschreiben Sie für den Vorsorgeplan die konkrete Nutzung und den vorgesehenen Zeitpunkt, nicht nur den Gebäudetyp.
Die Eigentumsverhältnisse müssen zur persönlichen Übersicht passen. Gehört das Objekt mehreren Personen, führen Sie den tatsächlich zugeordneten Anteil zusammen mit den dazu passenden Verpflichtungen. Der Gesamtwert eines gemeinsamen Gebäudes wird nicht bei jeder Person vollständig als eigenes Vermögen angesetzt.
Finanzierung und Erhaltung mit dem Zieltermin abstimmen
Erstellen Sie aus den Finanzierungsunterlagen einen Zahlungsplan für Zins, Tilgung und die bis zum Zieltermin erwartete Restschuld. Für das Konto zählt die volle Rate. Für die Gegenüberstellung von Vermögen und Schuld ist zusätzlich wichtig, wie die Tilgung den Schuldenstand verändert. Ein mögliches Darlehensende oder eine verbleibende Finanzierung wird mit dem geplanten Übergangstermin abgeglichen.
Im Beispiel läuft eine monatliche Darlehensrate von 1.050 Euro. Trennen Sie anhand des Tilgungsplans, welcher Teil die laufende Zinszahlung und welcher Teil die Tilgung ist. Im monatlichen Zahlungsplan bleibt die volle Rate stehen; in der Vermögensübersicht verändert die Tilgung den Schuldenstand.
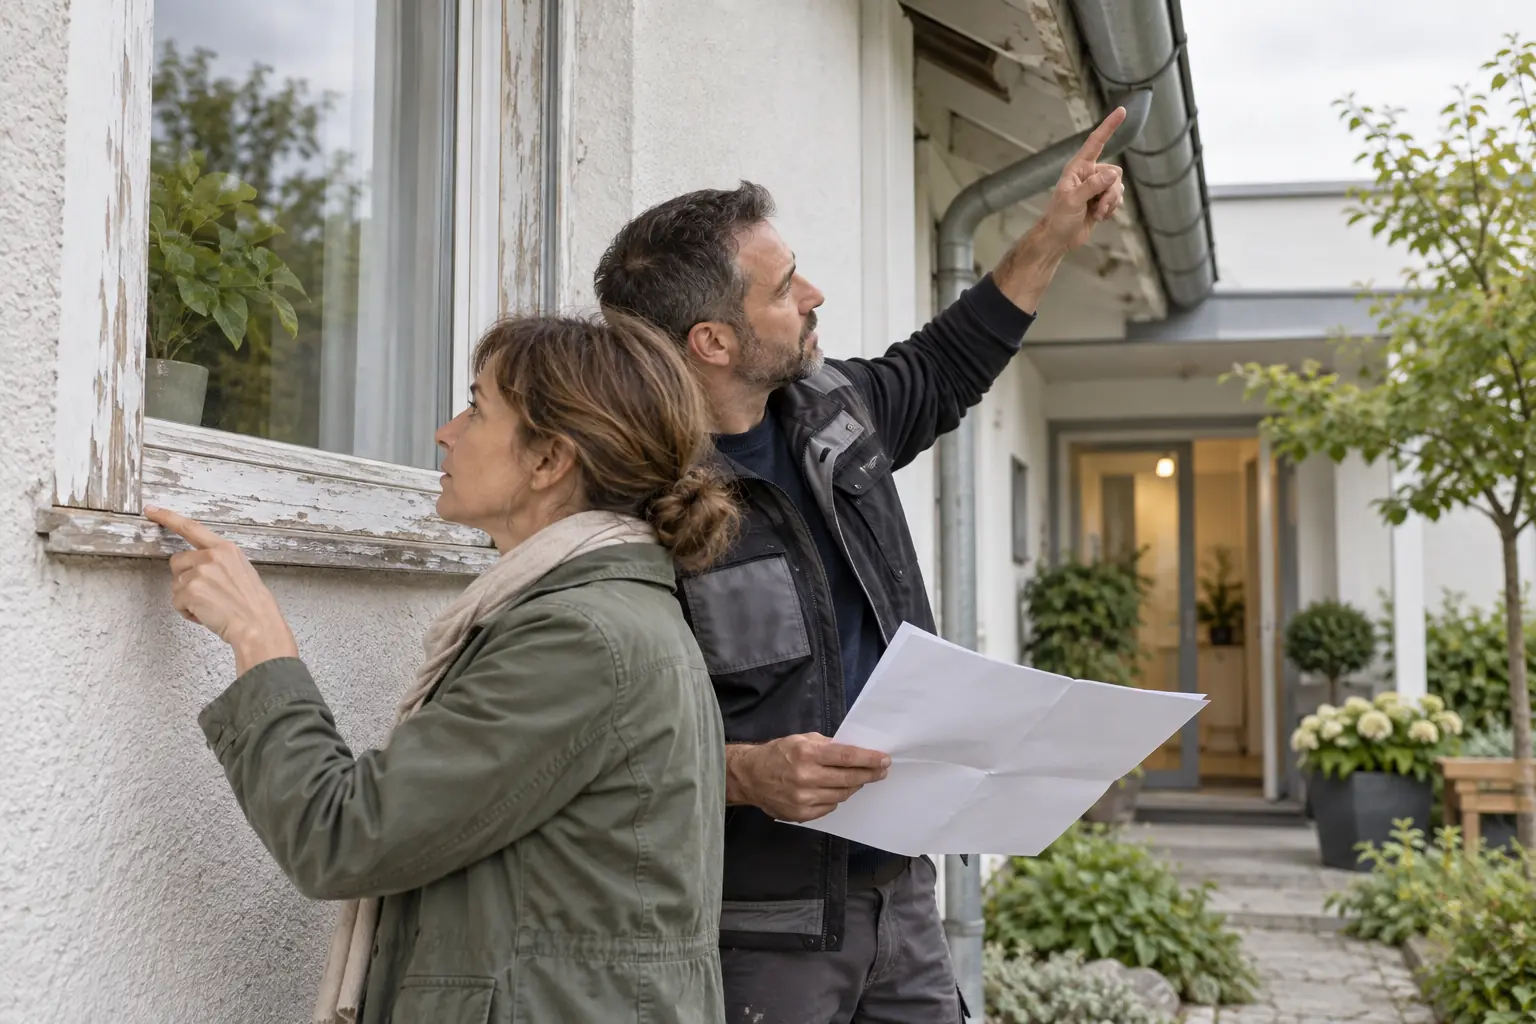
Führen Sie bekannte Erhaltungsmaßnahmen mit Ursache, voraussichtlicher Größe und gewünschtem Termin. Eine Besichtigung und vorhandene Handwerkerangebote machen aus einer groben Vermutung einen nachvollziehbaren Planposten. Halten Sie fest, ob ein Betrag bereits durch ein Angebot belegt, beauftragt oder noch eine eigene Annahme ist. So lässt sich die Maßnahme zeitlich mit der Finanzierung und dem Ausstieg aus dem Praxisbetrieb verbinden.
 KI Generiert
Eine größere Maßnahme von 24.000 Euro in vier Jahren entspricht bei gleichmäßiger Vorbereitung einer monatlichen Rücklage von 500 Euro: 24.000 geteilt durch 48 Monate. Der Betrag ist eine Beispielrechnung für die Verteilung über die verbleibende Zeit; tatsächliche Angebote, Termin und verfügbare Mittel bestimmen den späteren Zahlungsweg.
Schauen Sie auf beide Ebenen zugleich: Tilgung kann den rechnerischen Wertanteil erhöhen, während die volle Darlehensrate den monatlich verfügbaren Betrag mindert. Legen Sie die Zahlungsdaten aus dem Kreditplan neben die Termine der geplanten Maßnahmen. Damit erkennen Sie, ob mehrere größere Zahlungen in denselben Zeitraum fallen.
Spätere Mieteinnahmen mit den Eigentümerkosten rechnen
Wenn das Gebäude nach Ihrem Ausstieg vermietet werden soll, planen Sie Einnahmen und Kosten aus Eigentümersicht. Erfassen Sie die vereinbarte oder für diese Variante angesetzte Miete, den realistischen Mietbeginn, nicht weitergegebene laufende Kosten, die Finanzierung und die Rücklage für Erhaltung. Der Mietbetrag allein zeigt noch nicht, welcher monatliche Betrag im Haushalt verfügbar sein könnte.
Im Beispiel stehen 1.800 Euro monatliche Miete vor 250 Euro angesetzten Eigentümerkosten, 350 Euro Erhaltungsrücklage und 700 Euro Finanzierungszahlung. In dieser monatlichen Zahlungsrechnung bleiben rechnerisch 500 Euro: 1.800 minus 250 minus 350 minus 700. Der Beispielbetrag berücksichtigt noch keine weiteren Positionen und die persönliche steuerliche Einordnung; führen Sie die Steuerrechnung deshalb getrennt vom laufenden Zahlungsplan.
Ordnen Sie Kosten nach ihrem tatsächlichen Vertrags- und Zahlungsweg. Eine Position, die laut Mietvertrag von der mietenden Praxis getragen wird, gehört nicht zugleich als dauerhafte eigene Zahlung in die Rechnung. Umgekehrt bleibt eine Eigentümerzahlung sichtbar, wenn sie nicht weitergegeben wird. Für die eigene Planung ist entscheidend, welche Beträge tatsächlich auf Ihrem Konto eingehen oder von dort abgehen.
Setzen Sie die Miete erst ab dem Zeitpunkt an, ab dem sie nach der vorgesehenen Übergabe tatsächlich vereinbart und zahlbar ist. Wenn die bisherige Praxis zuerst auszieht oder Räume angepasst werden müssen, planen Sie die Monate dazwischen als eigene Variante. Damit wird sichtbar, ab wann die Immobilie den privaten Zahlungsplan ergänzt.
Leerstand und alternative Nutzung als Zeitrechnung prüfen
Eine alternative Nutzung hängt vom Gebäude, dem Standort und den Anforderungen der vorgesehenen Nutzung ab. Prüfen Sie deshalb die tatsächlichen Miet- und Nutzungsvereinbarungen sowie die für das Objekt relevanten baulichen Voraussetzungen, bevor Sie eine neue Miete ansetzen. Ein Behandlungsraum wird nicht allein durch eine Vermietungsabsicht für jede andere Nutzung passend.
Für die erste Zahlungsvariante rechnen Sie eine freie Phase. Im Beispiel fallen bei drei Monaten ohne die angesetzte Miete jeweils 1.300 Euro aus Eigentümerkosten, Rücklage und Finanzierung an. Dafür werden 3.900 Euro benötigt. Die erwartete Mietzahlung von 1.800 Euro wird für diese Monate nicht als vorhandene Einnahme eingesetzt.
Eine zusätzlich geplante Anpassung von 12.000 Euro erhöht den Finanzierungsbedarf dieser Variante auf 15.900 Euro. Notieren Sie, welcher Betrag als Angebot vorliegt und welcher noch als Planannahme geführt wird. Anschließend ordnen Sie den Bedarf den Mitteln zu, die zum jeweiligen Zahlungstermin tatsächlich verfügbar sein sollen.
Bei einer bestehenden Praxisnutzung lohnt ein früher Blick auf den geplanten Übergang. Zugang, Raumaufteilung und technische Ausstattung können für die Nachfolgepraxis oder eine andere Nutzung relevant sein. Wenn Sie den voraussichtlichen Beginn der neuen Nutzung neben dem geplanten Ende Ihrer eigenen Arbeit festhalten, wird eine freie Phase im Zahlungsplan konkret sichtbar.
Die Immobilie mit den anderen Vorsorgebausteinen vergleichen
Vergleichen Sie alle Positionen zum selben Zieltermin: laufende verfügbare Einnahmen, frei verfügbares Vermögen und gebundene Werte. Für die Immobilie können Sie drei Nutzungspfade nebeneinander stellen. Bei einer Weitervermietung zählen Beginn, tatsächliche Miete, Eigentümerkosten, Erhaltung und Finanzierung. Bei einem Verkauf zählen eine belastbare Wertannahme, die dann offene Restschuld und die beim Verkauf tatsächlich entstehenden Zahlungen. Der Verkaufserlös ist zunächst eine einmalige Summe; erst ein eigener Plan zeigt, wie lange und in welcher Höhe er den Haushalt unterstützen soll.
Behandeln Sie Miete und Verkaufserlös als getrennte Varianten für dasselbe Gebäude. Setzen Sie nicht zugleich eine fortlaufende Miete und den vollständigen Verkaufserlös als verfügbare Mittel an. Wenn die Praxisimmobilie nach der Übergabe an eine Nachfolgepraxis vermietet werden soll, bildet der dort vereinbarte Beginn den Startpunkt der Miete. Soll sie verkauft werden, halten Sie den Verkauf als einmaligen Zufluss mit dem Ablösebetrag der Finanzierung fest.
Für Wohnimmobilien unterscheidet die Verbraucherzentrale Verkauf mit Rückmietung und Verkauf gegen Leibrente. Beim Rückmietverkauf kommt zunächst ein Kaufpreis, anschließend zahlen frühere Eigentümer Miete. Bei einer Leibrente fließen regelmäßige Zahlungen lebenslang oder befristet; teilweise gibt es zusätzlich eine Einmalzahlung zur Ablösung der Restschuld. Die Übersicht der Modelle, Rückmietverkauf und Leibrente oder Zeitrente erläutern die Unterschiede. Diese Wohnmodelle sind kein direkter Vertragsmaßstab für eine Praxisimmobilie. Als Planungsinferenz lässt sich aber dieselbe Zeitfolge prüfen: Wann fließt welche Summe, wie lange laufen Zahlungen, welche Nutzung bleibt vereinbart und welche Verpflichtungen bestehen danach? Tragen Sie jedes konkrete Angebot mit tatsächlichem Zahlungsbeginn und Ablösebetrag in einer separaten Variante ein.
Wenn Praxis und Immobilie denselben Standort teilen, markieren Sie außerdem ihre Verbindung. Ein Wechsel der Praxisnutzung verändert dann zugleich die betriebliche Planung und die vorgesehene Miete des Gebäudes. Für die private Vorsorge ist relevant, welche weiteren Einnahmen und Vermögenswerte unabhängig von diesem Standort vorhanden sind. Die DRV ordnet die Altersvorsorge als persönlichen Mix verschiedener Bausteine ein; stellen Sie deren erwartete Beträge neben die Immobilie, statt nur einen Gebäudewert zu betrachten.
Führen Sie auch den späteren Verwaltungsaufwand sichtbar. Wenn Sie Rückfragen, Erhaltung und Abrechnung selbst übernehmen möchten, berücksichtigen Sie dafür die Aufgaben und die tatsächlich vorgesehenen Ausgaben. Bei externer Verwaltung tragen Sie die vereinbarte Vergütung im Immobilienzahlungsplan ein.
Den Immobilienplan jährlich mit dem Praxisablauf verbinden
Halten Sie für die betriebliche Planung die laufende Raumnutzung fest. Die private Vorsorgeübersicht übernimmt den zugeordneten Immobilienwert, die Verpflichtungen und mögliche spätere Zahlungen. Bei einer neuen Finanzierung oder einer größeren Maßnahme aktualisieren Sie beide Darstellungen und verwenden Sie dafür aktuelle Unterlagen.
Ein jährlicher Abgleich führt Restschuld, Erhaltungsbedarf, vorgesehenen Nutzungsweg und Zieltermin zusammen. Bewahren Sie die verwendete Wertannahme mit Quelle und Datum auf. Wird ein Mietbeginn oder eine Maßnahme konkret, ersetzen Sie die entsprechende Planannahme durch die dann vorliegenden Vertrags- oder Angebotsdaten.
So bleibt die Praxisimmobilie ein nachvollziehbarer Teil der Altersvorsorge. Die Übersicht zeigt ihren rechnerischen Wertanteil, ihre laufenden Zahlungen und den möglichen Beitrag nach dem Übergang. Gemeinsam mit den übrigen Vorsorgebausteinen können Sie dadurch beurteilen, welche Mittel tatsächlich monatlich zur Verfügung stehen und welche erst bei einer späteren Nutzung oder einem Verkauf entstehen.