Ein Materialpaket gegen ein Praxisvideo ist eine Sachleistung gegen Werbung: Der Lieferant überlässt Ihrer Therapiepraxis Produkte, und die Praxis veröffentlicht dafür den vereinbarten Beitrag. Geld muss dabei nicht fließen. Entscheidend für die praktische Zuordnung sind zwei klar beschriebene Leistungen und der Nachweis, dass Ware und Werbebeitrag tatsächlich ausgetauscht wurden.
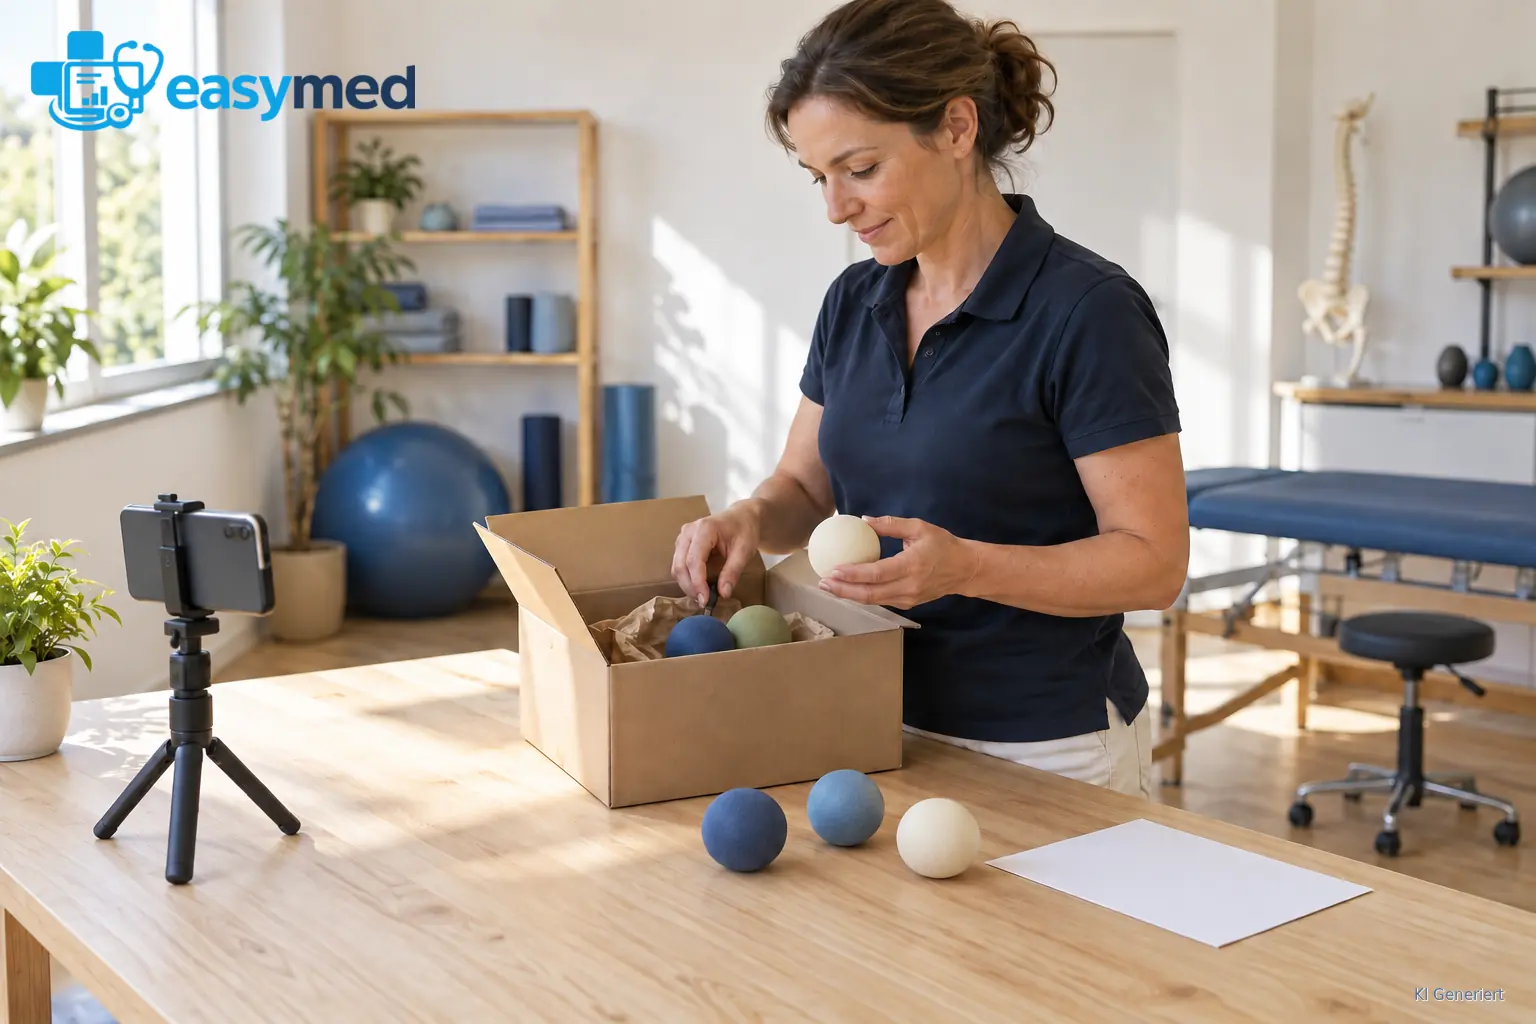
Das Beispiel im Artikel: Eine Physiotherapiepraxis erhält sechs Trainingsbälle; der Lieferant nennt 20 Euro je Ball. Die Praxis erstellt ein Produktvideo. Die Lieferantenangabe ergibt rechnerisch 120 Euro. Das ist zunächst der dokumentierte Warenwert im Beispiel, nicht automatisch der umsatzsteuerliche Wert der Werbeleistung. Im Folgenden geht es darum, was in die Vereinbarung gehört, wie Sie den tatsächlichen Umfang nachweisen und wie das Produktvideo als Werbung erkennbar wird.
Für gewöhnliche Praxisrechnungen überträgt die easymed-Lexware-Office-Anbindung abgeschlossene Belege an Lexware Office und übernimmt die dort vergebene Rechnungsnummer. Dieser Rechnungsweg unterstützt die tägliche Praxisverwaltung; die Vereinbarung über Material und Video bleibt mit ihren eigenen Unterlagen nachvollziehbar.
Material gegen Praxisvideo klar vereinbaren
Beschreiben Sie im Angebot oder in der bestätigten Nachricht beide Seiten der Zusammenarbeit. Im Beispiel liefert der Anbieter sechs Trainingsbälle an die Praxis. Die Praxis erstellt dafür einen Produktbeitrag. Halten Sie zusätzlich fest, wer die Ware erhält, ob sie in der Praxis verbleibt, auf welchem Profil der Beitrag erscheint und in welchem Zeitraum die Veröffentlichung vorgesehen ist.

Der Lieferant liefert sechs Bälle an die Praxis; die Praxis erstellt den vereinbarten Werbebeitrag für den Lieferanten. Beide Leistungen gehören in dieselbe Vereinbarung. Die Bestätigung per E-Mail oder Auftrag bleibt die gemeinsame Grundlage für Lieferung und Veröffentlichung. So lässt sich der Vorgang auch ohne Geldzahlung eindeutig zuordnen.
Konkrete Angaben vermeiden spätere Rückfragen: Produktbezeichnung und Menge, etwaige Varianten, vorgesehener Beitrag und Veröffentlichungszeitraum. Klären Sie außerdem, ob der Lieferant das Video auf eigenen Kanälen weiterverwenden darf und wie lange. Diese Nutzungsfrage ist von der Veröffentlichung durch die Praxis zu unterscheiden. Bei zusätzlichen Leistungen wie mehreren Beiträgen sollte die Vereinbarung sie einzeln aufführen.
Legen Sie fest, wer den Wareneingang bestätigt und wer die fertige Aufnahme vor Veröffentlichung freigibt. Wenn sich Liefermenge, Produkt oder Beitragsumfang ändern, halten Sie die Ergänzung in derselben Korrespondenz fest. Dann bezieht sich die spätere Dokumentation auf den tatsächlich vereinbarten und ausgeführten Austausch.
Warenempfang, Lieferantenwert und Steuerwert auseinanderhalten
Vergleichen Sie die gelieferte Menge mit dem Angebot und notieren Sie das Empfangsdatum. Sechs Bälle zu je 20 Euro stehen im Beispiel im Angebot; zusammen sind das 120 Euro nach der Preisangabe des Lieferanten. Diese Rechnung dokumentiert dessen Wertangabe. Sie bestimmt aber nicht automatisch den umsatzsteuerlichen Wert des Werbebeitrags.
Der Lieferschein hält fest, welche Menge tatsächlich angekommen ist. Stimmen Angebot und Paket nicht überein, lassen Sie die Abweichung mit dem Lieferanten klären und bewahren Sie die Antwort beim Vorgang auf. So bleibt sichtbar, ob die Praxis das vereinbarte Material erhalten hat oder ob sich dadurch der vereinbarte Beitrag ändert.
Bewahren Sie die Herkunft des Betrags auf: Angebot, Preisliste oder ergänzende Nachricht. Notieren Sie, ob der Betrag als Brutto- oder Nettopreis genannt ist und ob Versandkosten enthalten sind. Diese Angaben helfen der kaufmännischen Bearbeitung, ohne die Lieferantenangabe mit einer eigenen Bewertung gleichzusetzen. Wenn keine Rechnung oder kein Lieferschein mitkommt, bleibt das bestätigte Angebot zusammen mit dem Empfangsnachweis die nachvollziehbare Unterlage für die tatsächliche Lieferung.
Den tauschähnlichen Umsatz und die Wertgrundlage einordnen
Bei einer vereinbarten Gegenleistung stehen sich die Produktlieferung des Anbieters und die Werbeleistung der Praxis gegenüber. § 3 Absatz 12 UStG beschreibt einen tauschähnlichen Umsatz, wenn eine sonstige Leistung durch eine Lieferung oder eine andere sonstige Leistung vergütet wird. Eine Banküberweisung ist für diese Gegenleistung nicht erforderlich.
§ 10 Absatz 2 UStG ordnet an, dass bei einem tauschähnlichen Umsatz der Wert jedes Umsatzes als Entgelt für den anderen gilt; Umsatzsteuer gehört nicht zum Entgelt. Der Umsatzsteuer-Anwendungserlass, Abschnitt 10.5 knüpft den Wert an die tatsächlich erhaltene, in Geld ausdrückbare Gegenleistung und an den subjektiven Wert, den der Empfänger dieser Gegenleistung beimisst. Maßgeblich ist also nicht automatisch der aufgedruckte Einzelpreis der Bälle.
Im Beispiel bleiben die 120 Euro als Lieferantenangabe nützlich: Sie zeigen, mit welchem Preis der Anbieter das Material angeboten hat. Für die Wertzuordnung dokumentieren Sie zusätzlich den vereinbarten Umfang des Produktvideos, die tatsächliche Lieferung und die Preisquelle. Prüfen Sie auch, ob der Anbieter den Preis einschließlich Umsatzsteuer oder zuzüglich Umsatzsteuer ausweist. So kann die zuständige Buchhaltung erkennen, was belegt ist und welche Bewertung für die jeweilige Leistung noch festgelegt werden muss.
Die Leistungen beider Seiten sind getrennt zu betrachten. § 4 Nummer 14 UStG betrifft bestimmte Heilbehandlungen im Bereich der Humanmedizin, darunter die Tätigkeit von Physiotherapeuten. Ein Werbebeitrag ist eine eigene Leistung und wird nicht allein deshalb wie eine Heilbehandlung behandelt, weil ihn eine Therapiepraxis erstellt. Praxis und Lieferant ordnen deshalb ihre jeweilige Leistung und ihren steuerlichen Status anhand der Vereinbarung ein. Geben Sie dafür die Unterlagen beider Seiten gemeinsam an die Buchhaltung weiter.
Das Praxisvideo sichtbar als Werbung kennzeichnen
Wenn eine Praxis ein Video ausdrücklich gegen überlassene Produkte veröffentlicht, sollte die Werbekennzeichnung Teil der Aufnahmeplanung sein. Der Leitfaden der Medienanstalten für Online-Medien empfiehlt eine gut lesbare Kennzeichnung und unterscheidet nach Format und Rolle des Produkts. Im Beispiel stehen die Trainingsbälle im Mittelpunkt des Videos.
Bei einem Video, in dem das Produkt die Hauptrolle spielt, empfiehlt der Leitfaden eine deutlich lesbare Einblendung „Werbung“ oder „Werbevideo“ während des gesamten Videos beziehungsweise der Werbesequenz. Bei einem Bild- oder Textbeitrag steht „Werbung“ oder „Anzeige“ gut erkennbar am Anfang. Spielen die Produkte in einem Video nur eine Nebenrolle, nennt der Leitfaden einen Hinweis wie „Unterstützt durch Produktplatzierung“ zu Beginn. Richten Sie die Platzierung am tatsächlichen Inhalt aus; ein Hinweis sollte sofort erkennbar und nicht erst nach dem Aufklappen der Beschreibung sichtbar sein.
Auch ein Produkt ohne schriftlichen Vertrag kann eine Kennzeichnung auslösen, wenn die Veröffentlichung an eine Absprache, Bedingung oder Erwartung geknüpft ist. Bei der hier vereinbarten Kooperation ist der Werbezweck bereits klar. Prüfen Sie die fertige Darstellung vor Veröffentlichung und speichern Sie eine Ansicht, auf der die Kennzeichnung sichtbar ist.
Vereinbarung, Lieferung und Veröffentlichung zusammen dokumentieren
Führen Sie die Bestätigung des Austauschs, den Nachweis über den Wareneingang und den später veröffentlichten Beitrag an einem gemeinsamen Vorgang zusammen. Ergänzen Sie Veröffentlichungsdatum und direkten Beitragslink. Eine gespeicherte Ansicht oder Kopie belegt, was tatsächlich veröffentlicht und wie die Werbung gekennzeichnet wurde, auch wenn ein Beitrag später geändert oder gelöscht wird.
Vereinbarung, Lieferschein und Beitragsnachweis gehören zusammen: Die Vereinbarung beschreibt den Austausch, der Lieferschein die tatsächlich erhaltenen sechs Bälle und der Beitragsnachweis das veröffentlichte Produktvideo. Die Quelle der Preisangabe bleibt demselben Vorgang zugeordnet. Diese Unterlagen zeigen beide Seiten des Austauschs und erleichtern die kaufmännische Weitergabe.
Bei einer geänderten Lieferung ergänzen Sie die bestätigte Abweichung, statt die ursprüngliche Vereinbarung unkenntlich zu machen. Wenn die Veröffentlichung verschoben oder überarbeitet wird, halten Sie auch diesen Schritt fest. Für eine einzelne Kooperation genügt der Bezug zu den zusammengehörigen Unterlagen; eine zusätzliche Gesamtliste aller Praxisbeiträge ist dafür nicht nötig.
Eine kurze Übergabe an die Buchhaltung nennt Lieferant, gelieferte Menge, verwendete Wertquelle und den veröffentlichten Beitragslink. So kann die nächste Person den Vorgang nachvollziehen, ohne nach einem zugehörigen Bankeingang suchen zu müssen. Die Dokumentation beschreibt den echten Ablauf vom Angebot bis zum Beitrag.
Den easymed-Rechnungsanschluss für den Praxisalltag kennenlernen
Die Unterlagen zur Produktkooperation gehören in den kaufmännischen Vorgang, der für diesen Austausch vorgesehen ist. Bei gewöhnlichen Ausgangsrechnungen erleichtert die Lexware-Office-Anbindung von easymed den separaten Praxisrechnungsweg: easymed überträgt abgeschlossene Rechnungen an Lexware Office und übernimmt die dort vergebene Rechnungsnummer. Das Produktpaket und der Werbebeitrag werden weiterhin mit Vereinbarung, Lieferschein und Beitragsnachweis zugeordnet.
Wenn Sie den normalen Rechnungsanschluss für Ihre Praxis kennenlernen möchten, sehen Sie sich den easymed-Praxistest an. Dort geht es um die tägliche Rechnungsarbeit; die Beispiele zur Sachleistung gegen Werbung zeigen, welche Unterlagen Ihre Praxis für eine solche Kooperation zusammenhält.