Die Lohnkalkulation in einer Therapiepraxis verbindet den Bruttolohn mit den tatsächlichen Arbeitgeberkosten und den Aufgaben, für die die Arbeitszeit vorgesehen ist. Im Beispiel entstehen aus 3.200 Euro Bruttolohn, 800 Euro monatlichen Arbeitgeberaufwendungen und 1.200 Euro weiteren Jahreskosten insgesamt 49.200 Euro im Jahr. easymed zeigt im gemeinsamen Kalender Arbeitszeitplan, Termine und genehmigte Abwesenheiten. Die Arbeitszeitübersicht macht sichtbar, welche Kalenderzeit nach Sperren verfügbar ist; die Kostenwerte kommen weiterhin aus der konkreten Beschäftigung und der Lohnabrechnung.
Zuerst den Umfang der Stelle beschreiben
Vereinbarte Wochenstunden sind nicht gleich Behandlungsstunden. Zur Stelle können neben Patiententerminen Dokumentation, Vorbereitung, Teamgespräche und Einarbeitung gehören. Legen Sie fest, wie viel Zeit dafür vorgesehen ist, bevor Sie die mögliche Terminmenge ableiten.
 KI Generiert
Der gemeinsame Kalender von easymed zeigt Arbeitszeit, vorhandene Termine und Puffer in der Wochenübersicht. Genehmigte Abwesenheiten sperren die betroffene Zeit; die Arbeitszeitübersicht zieht diese Sperren von der verfügbaren Planungszeit ab. Damit kann das Team den Terminplan mit den Aufgaben der Stelle abstimmen, ohne Abwesenheiten in eine zweite Planung zu übertragen.
Bei der Einarbeitung kann zum Beispiel eine neue Kollegin Materialien und Abläufe mit einer erfahrenen Therapeutin durchgehen. Tragen Sie diese Zeit als Aufgabe der Stelle ein und bieten Sie in diesem Zeitraum entsprechend weniger Behandlungstermine an. So bleibt die Stellenbeschreibung mit dem Kalender und der späteren Kostenrechnung verbunden.
Bruttolohn und Arbeitgeberkosten getrennt erfassen
Bruttolohn und Arbeitgeberkosten sind zwei verschiedene Positionen. Für sozialversicherungspflichtige Beschäftigungen tragen Arbeitgeber und Arbeitnehmer die Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung grundsätzlich je zur Hälfte; Ausnahmen hängen von der konkreten Beschäftigung und weiteren Merkmalen ab. Die gesetzliche Unfallversicherung kommt als Arbeitgeberbeitrag hinzu. Die Deutsche Rentenversicherung erläutert die Grundregel und ihre Ausnahmen; die DGUV beschreibt die Finanzierung und Beitragsberechnung der Unfallversicherung.
Für die Kalkulation heißt das: Bitten Sie bei einer konkreten Stelle um eine getrennte Aufstellung von Bruttolohn, Arbeitgeberbeiträgen, Unfallversicherung und gegebenenfalls Umlagen. Prüfen Sie zugleich, welche Positionen ein vorhandener Lohnkostenwert bereits enthält. Auf diese Weise ergänzen Sie keine Kosten doppelt und verwenden keinen allgemeinen Prozentsatz.
Im anschließenden Beispiel sind die 800 Euro ein Rechenwert für die monatlichen Arbeitgeberaufwendungen. Verwenden Sie für Ihre eigene Planung die Beträge aus der konkreten Lohnkostenermittlung.
Ein Rechenbeispiel für die Jahresplanung
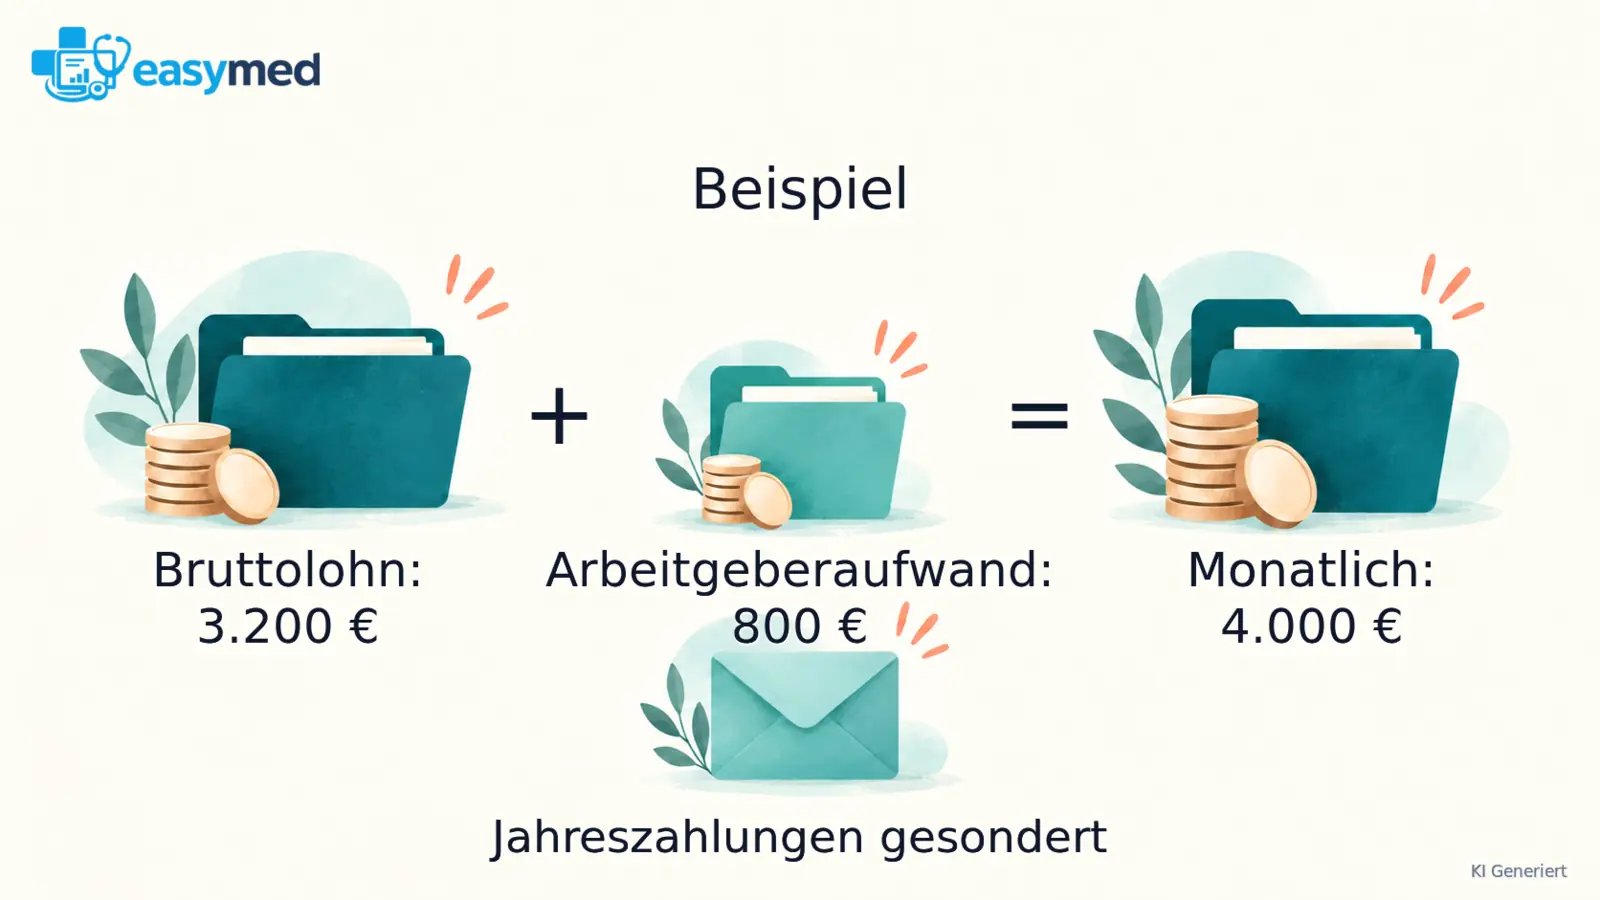
Der Beispielmonat: 3.200 Euro Bruttolohn plus 800 Euro monatliche Arbeitgeberaufwendungen ergeben 4.000 Euro. Dieser Betrag ist der monatliche Kostenansatz, bevor zusätzliche Jahreskosten ergänzt werden.
Für zwölf Monate ergeben sich 48.000 Euro. Weitere Jahreskosten von 1.200 Euro erhöhen den gesamten Ansatz auf 49.200 Euro. Über das Jahr verteilt entspricht das durchschnittlich 4.100 Euro pro Monat; die Jahreskosten bleiben für die Planung dennoch als eigener Posten sichtbar.
Bei einem geplanten Jahresumsatz von 90.000 Euro bleiben nach Abzug des Personalansatzes rechnerisch 40.800 Euro. Davon werden weitere Praxiskosten wie Miete, Material, Software und Verwaltung bezahlt; was danach übrig bleibt, zeigt erst die vollständige Kostenplanung.
Arbeitszeit realistisch in die Kalkulation einbauen
Die verfügbare Kalenderzeit hilft bei der Terminplanung, zeigt aber weder die tatsächlich geleistete Arbeitszeit noch die Vergütung. easymed zeigt die Soll-Arbeitszeit und die verfügbare Zeit nach genehmigten Abwesenheiten, sonstigen praxisweiten Sperren und zusätzlich freigegebener Verfügbarkeit. Das Team übernimmt die Personalkosten aus der Lohnkalkulation und legt fest, welche Anteile für Behandlungen und übrige Aufgaben eingeplant sind.
Das ist praktisch, wenn sich die Wochenstunden ändern: In der gemeinsamen Wochenansicht sieht die Leitung, wo Termine liegen und wo Vorbereitung, Dokumentation oder Teamsitzung berücksichtigt werden. Vergütung und Arbeitgeberkosten passen Sie separat anhand des vereinbarten Stellenumfangs an.
Abweichungen anhand ihrer Ursachen besprechen
Fällt die Belegung geringer aus als geplant, setzen Sie einen zweiten Umsatzansatz in die Rechnung und behalten dieselben Personalkosten bei, solange der Stellenumfang gleich bleibt. Miete, Material und weitere feste Praxiskosten stehen weiterhin in eigenen Zeilen. So wird klar, welche Annahme den Betrag nach Personalkosten verändert.
Wenn weniger Behandlungen zustande kommen, kann die freie Kalenderzeit auf Dokumentation, Teamabsprachen oder Einarbeitung entfallen. Unterscheiden Sie diese eingeplanten Aufgaben von tatsächlich fehlender Zeit. Ein weiterer Umsatzansatz hilft, eine veränderte Terminbelegung mit den Kosten derselben Stelle zu vergleichen.
Eine zusätzliche Wochenstunde nachvollziehbar bewerten
Bei einer zusätzlichen Wochenstunde gehören die zusätzliche Vergütung und die dazugehörigen Arbeitgeberaufwendungen zusammen. Legen Sie außerdem fest, welche Aufgabe die Stunde erfüllt. Eine zusätzliche Stunde für Einarbeitung wird als Einarbeitungszeit eingeplant; später kann diese Zeit mit Behandlungen oder anderen Aufgaben belegt werden. Die Kostenrechnung und der Wochenplan folgen derselben Änderung des Stellenumfangs.
Für ein Gehaltsgespräch reichen wenige gemeinsame Angaben: bisherige und neue Wochenstunden, Bruttolohn, Arbeitgeberaufwendungen und vorgesehene Aufgaben. Die Wochenansicht zeigt, wo Behandlungen, Vorbereitung und Dokumentation eingeplant werden können. Mit diesem Vergleich lässt sich nachvollziehen, welche Änderung am Umfang der Stelle welche Kosten und welche Zeitfenster mitbringt.
Eine gute Lohnkalkulation zeigt daher zwei zusammengehörige Seiten: die Kosten der konkreten Beschäftigung und die Aufgaben im Kalender. easymed macht Arbeitszeit, Termine und genehmigte Abwesenheiten gemeinsam sichtbar. Die Lohnwerte und Entscheidungen über Vergütung und Aufgaben bleiben bei der Praxisleitung.