Privatpreise in einer Therapiepraxis kalkulieren Sie aus dem jährlichen Praxisziel und der Zeit, die voraussichtlich für abrechenbare Behandlungen zur Verfügung steht. Teilen Sie das Jahresziel durch die erwarteten abrechenbaren Stunden; das ergibt einen durchschnittlichen Zielumsatz je Behandlungsstunde. Für den Preis einer einzelnen Leistung berücksichtigen Sie zusätzlich ihren Umfang, ihre Dauer und direkte Materialkosten. Der Stundenwert ist deshalb zunächst eine Orientierung und kein pauschaler Preis für jeden Termin.
Im Kostenvoranschlag von easymed wählen Sie Positionen aus dem GebüH-/GOÄ-Katalog und passen Menge, Faktor und Preis an Ihr Angebot an. Die spätere Privatrechnung greift auf denselben Katalog zurück. So erkennt das Team die Leistungspositionen in Kosteninformation und Abrechnung wieder; die Praxis legt den Preis und den angebotenen Umfang fest.
Die jährlichen Praxiskosten vollständig erfassen
Beginnen Sie mit einer Jahresübersicht Ihrer laufenden Ausgaben. Dazu zählen etwa Gehälter und Sozialabgaben, Miete und Nebenkosten, Material, Versicherungen, Software, externe Dienstleistungen, Verwaltung und Finanzierung. Das Existenzgründungsportal des Bundesministeriums für Wirtschaft und Energie führt diese Kostenarten in seiner Berechnung des Stundenverrechnungssatzes auf. Nutzen Sie Ihre tatsächlichen Jahreswerte und ergänzen Sie Posten, die zu Ihrer Praxis gehören.
Trennen Sie regelmäßige Ausgaben von größeren Anschaffungen und ordnen Sie einmalige Kosten dem Zeitraum zu, für den sie in Ihrer Planung gelten sollen. Halten Sie außerdem fest, welcher Betrag für Ihre eigene Arbeit und für geplante Rücklagen erwirtschaftet werden soll. Die von der KfW unterstützte Gründerplattform bezieht neben betrieblichen Ausgaben auch private Lebenshaltungskosten, Steuern und Vorsorge in ihre Stundensatzplanung ein. Für Ihre Kalkulation macht das den eigenen Zielbetrag sichtbar, statt nur die bezahlten Rechnungen zu summieren.
Führen Sie direkte Materialkosten je Leistung getrennt von allgemeinen Praxiskosten. Entscheiden Sie, ob diese Materialien bereits in Ihrem Jahresziel stecken oder beim einzelnen Angebot dazukommen. So wird kein Betrag doppelt angesetzt. Beziehen Sie auch die eigene Arbeitszeit ein: In einer Praxis mit Inhaberbehandlung kann sie in der Kostenliste sonst leicht fehlen.
Die gesamte Arbeitszeit betrachten
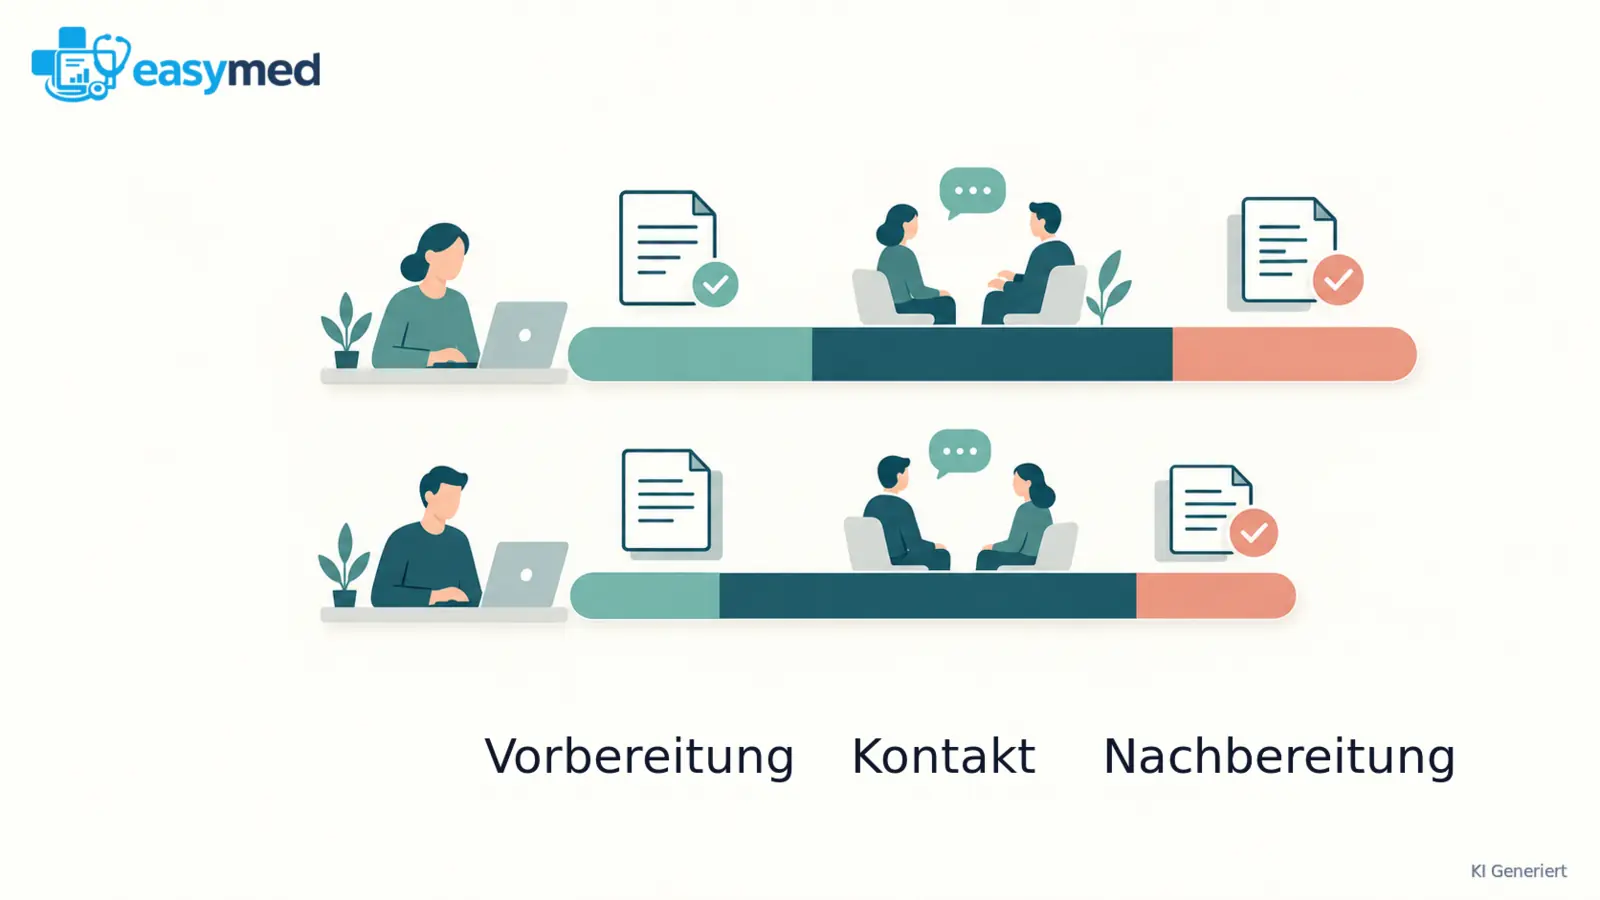
Für die Zeit pro Leistung zählen neben dem Kontakt im Behandlungsraum auch regelmäßig nötige Vorbereitung, Dokumentation, Raumwechsel und Nachbereitung. Manche Aufgaben fallen je Termin an, andere für eine ganze Serie oder nur bei einer Erstaufnahme. Trennen Sie diese Anteile, damit der Aufwand eines Folgetermins nicht unbemerkt mit dem einer Erstaufnahme gleichgesetzt wird.
Notieren Sie bei mehreren typischen Arbeitstagen, welche Tätigkeiten wie lange dauern und welche regelmäßig zu einer Leistung gehören. Eine kurze Übersicht mit Tätigkeit und Zeit reicht. Verwenden Sie denselben Beobachtungszeitraum für verschiedene Angebote; so vergleichen Sie nicht eine ruhige Woche mit einer besonders vollen. Das Ergebnis zeigt, wo die bisherige Terminplanung zusätzlichen Aufwand übersehen hat.
Einen realistischen Terminrahmen berechnen
Die Summe Ihrer Arbeitsstunden ist nicht automatisch die Zahl der Stunden, für die Umsatz anfällt. Ziehen Sie Wochenenden, Feiertage, Urlaub, Fortbildungen und andere Abwesenheiten ab. Planen Sie anschließend die Zeit für Verwaltung, Dokumentation, Vor- und Nacharbeiten sowie voraussichtlich nicht belegte Termine ein. Wenn Sie mit geöffneten Kalenderfenstern rechnen, berücksichtigen Sie auch, welcher Anteil erfahrungsgemäß tatsächlich zu Behandlungen führt.
Das Arbeitsblatt des Existenzgründungsportals berechnet die verfügbaren Leistungsstunden aus tatsächlichen Arbeitstagen und Arbeitszeit und sieht einen Korrekturfaktor unter anderem für Vor- und Nacharbeiten sowie Leerlauf vor. Übertragen Sie diese Logik auf Ihren eigenen Praxisablauf: Verwenden Sie realistische erwartete abrechenbare Stunden und nicht jede theoretisch freie Kalenderstunde. Ändern Sie die Auslastungsannahme, wenn Sie verschiedene Szenarien für eine ruhigere oder vollere Praxis vergleichen.
Den Zeitaufwand anhand zweier Leistungen vergleichen
Wählen Sie zwei Leistungen aus, die Ihre Praxis tatsächlich anbietet. Halten Sie für beide den Terminrahmen, die Vorbereitung, den Kontakt und die regelmäßig nötige Nachbereitung fest. Unterscheiden Sie dabei Aufgaben je Termin von einmaligen Schritten, die nur bei einer Erstaufnahme oder zu Beginn einer Serie anfallen.
Eine Erstaufnahme kann zusätzliche organisatorische Fragen enthalten, die bei einem bekannten Folgetermin nicht erneut auftreten. Beschreiben Sie diese Schritte konkret und entscheiden Sie, ob sie zu einer eigenen Leistungsposition oder zum allgemeinen Praxisaufwand gehören. Ein einzelner besonders langsamer Termin muss nicht den Durchschnitt bestimmen; prüfen Sie, ob der zusätzliche Aufwand wiederkehrt.
Vergleichen Sie anschließend die beobachteten Zeiten mit der bisherigen Leistungsbeschreibung. Weicht eine Leistung regelmäßig ab, prüfen Sie zuerst, ob der Umfang vollständig beschrieben ist und ob Vorbereitung oder Nachbereitung in der Zeitplanung steckt. So führt eine konkrete Beobachtung zu einer nachvollziehbaren Anpassung der Kalkulation.
Einen rechnerischen Stundenwert verständlich verwenden
Beispielrechnung: Bei einem zu erwirtschaftenden Jahresziel von 72.000 Euro und 1.200 erwarteten abrechenbaren Behandlungsstunden ergibt sich ein durchschnittlicher Zielumsatz von 60 Euro je Stunde. Bei demselben Jahresziel und 1.000 erwarteten Stunden sind es 72 Euro je abrechenbarer Stunde.

Die Werte zeigen, wie stark die Zeitannahme das Ergebnis beeinflusst. Das Arbeitsblatt des Existenzgründungsportals teilt jährliche Unternehmensaufwendungen durch fakturierfähige Stunden und weist darauf hin, dass dieser Stundenverrechnungssatz noch keinen Gewinn enthält. Legen Sie deshalb selbst fest, ob das Jahresziel nur die zu deckenden Praxiskosten oder auch den Betrag für eigene Arbeit und geplante Rücklagen umfasst. Die Annahmen sollten in beiden Varianten nachvollziehbar sein.
Übertragen Sie den Orientierungswert anschließend auf die einzelne Leistung: Prüfen Sie ihre abrechenbare Dauer und ergänzen Sie direkte Materialkosten, sofern diese nicht schon im Jahresziel enthalten sind. Zusätzlicher regelmäßiger Zeitaufwand muss ebenfalls einfließen. Er kann sich in einer geringeren erwarteten Zahl abrechenbarer Stunden zeigen oder einer bestimmten Leistung zugerechnet werden. Berücksichtigen Sie denselben Zeitanteil nicht auf beiden Wegen. Der Stundenwert hilft beim Vergleich, ersetzt aber nicht die passende Leistungsbeschreibung und Ihre eigene Abrechnungsgrundlage.
Aus der Kalkulation ein verständliches Angebot machen
Eine interne Kostenrechnung muss nicht vollständig in die Preisübersicht übernommen werden. Patientinnen und Patienten brauchen eine eindeutige Beschreibung der Leistung, ihres Umfangs und des vereinbarten Preises. Ergänzen Sie die Dauer, wenn sie das Angebot verständlicher macht, und zeigen Sie Unterschiede zwischen Erstaufnahme und Folgetermin klar.
Positionen, Menge, Faktor und Preis passend zum Angebot.
Derselbe GebüH-/GOÄ-Katalog für wiedererkennbare Positionen.
Bei Heilbehandlungen verlangt § 630c Absatz 3 BGB eine Information in Textform über die voraussichtlichen Kosten vor Behandlungsbeginn, wenn die vollständige Kostenübernahme durch Dritte nicht gesichert ist oder dafür hinreichende Anhaltspunkte vorliegen. Eine aktuelle Übersicht mit den konkreten Positionen und Preisen hilft, solche Kosteninformationen im jeweiligen Fall verständlich zusammenzustellen.
Im Kostenvoranschlag von easymed halten Sie die ausgewählten Positionen, Mengen, Faktoren, Preise und das Gültigkeitsdatum fest. Den Angebotsstatus kann das Team passend zum Gespräch dokumentieren. Weil die spätere Privatrechnung denselben GebüH-/GOÄ-Katalog verwendet, bleiben die ausgewählten Leistungspositionen für Angebot und Abrechnung wiedererkennbar. Ihre Praxis entscheidet weiterhin, welche Leistung zu welchem Preis angeboten wird.
Die Preisübersicht im Team und im Praxisablauf nutzen
Besprechen Sie die Leistungsnamen und Abgrenzungen vor der Verwendung im Team. Wer Termine vereinbart oder Rechnungen erklärt, sollte die Unterschiede zwischen Erstaufnahme, Folgetermin und gesondert vereinbarten Leistungen einheitlich benennen können. Halten Sie fest, wer individuelle Preisfragen beantwortet, damit Mitarbeitende nicht im Gespräch improvisieren müssen.
Prüfen Sie Ihre Annahmen erneut, wenn sich Praxiskosten, Leistungsabläufe oder erwartete Behandlungskapazitäten deutlich verändern. Übernehmen Sie bestätigte Werte in die aktuelle Preisübersicht und benennen Sie deren Gültigkeitsstand. So kann das Team bei einer neuen Anfrage auf den vereinbarten Preis zurückgreifen und bereits besprochene Angebote ihrem bisherigen Stand zuordnen.