Bei einer Geräteanschaffung steht im Angebot oft ein Nettopreis, während für die Überweisung der Bruttobetrag zählt. Für einen sinnvollen Vergleich brauchen Sie beide Sichtweisen: den tatsächlich fälligen Betrag für Ihren Zahlungsplan und – falls zulässig – den Betrag nach einem möglichen Vorsteuerabzug. Die zweite Zahl sollten Sie in einer Therapiepraxis nicht automatisch aus dem Nettopreis ableiten.
Die beiden Begriffe im Preisvergleich verwenden
Der Nettopreis ist der Betrag ohne Umsatzsteuer. Der Bruttopreis enthält die Umsatzsteuer und zeigt den Gesamtbetrag, den Sie laut Angebot zahlen. Für die Umrechnung brauchen Sie den Steuersatz, der für die jeweilige Position gilt.
Nach § 12 Absatz 1 UStG beträgt der allgemeine Steuersatz für steuerpflichtige Umsätze 19 Prozent; das Gesetz nennt auch ermäßigte Umsätze. Ein Rechenbeispiel mit 19 Prozent: Bei 100 Euro netto kommen 19 Euro Umsatzsteuer hinzu, der Bruttopreis beträgt 119 Euro. Für ein konkretes Angebot übernehmen Sie den dort ausgewiesenen Satz. § 12 UStG

Für den Rückweg teilen Sie den Bruttobetrag durch 1,19: 119 Euro brutto ergeben im Beispiel 100 Euro netto. Ziehen Sie nicht einfach 19 Prozent vom Bruttobetrag ab, denn die 19 Prozent beziehen sich auf den Nettobetrag. Beide Rechenwege müssen dieselbe Ausgangsbasis verwenden.
Angebote auf eine gemeinsame Grundlage bringen
Vergleichen Sie nicht nur die Angebotssumme. Stellen Sie zunächst sicher, dass Gerät, Menge und enthaltene Einrichtung gleichwertig sind und dass beide Preise netto oder brutto auf derselben Basis stehen.
 KI Generiert
Halten Sie pro Position Preisgrundlage und Steuersatz fest. Ergänzen Sie Lieferung, Montage, Schulung, Zubehör und den vollständigen Zahlbetrag samt Fälligkeit. Fragen Sie bei fehlenden Angaben gezielt nach, bevor Sie Angebote gegenüberstellen. Legen Sie die bestätigte Fassung mit der späteren Rechnung ab und halten Sie Änderungen an Preis oder Umfang fest.
Bei laufenden Gebühren vergleichen Sie denselben Zeitraum und denselben Leistungsumfang. Ein Kaufpreis und eine Monatsgebühr gehören in getrennte Zeilen: So bleibt sichtbar, welche Zahlung einmalig anfällt und welcher Betrag im Budget regelmäßig wiederkehrt.
Bruttobetrag und Vorsteuerabzug getrennt einplanen
Der Bruttobetrag ist für Ihre Liquiditätsplanung die maßgebliche Zahlung, wenn die Rechnung fällig wird. Ob die enthaltene Umsatzsteuer anschließend als Vorsteuer abziehbar ist, hängt von Ihrer konkreten Nutzung und steuerlichen Einordnung ab. Für den Vorsteuerabzug verlangt § 15 Absatz 1 UStG unter anderem eine Leistung für das Unternehmen und eine ordnungsgemäße Rechnung.
Das ist für Therapiepraxen besonders wichtig: Bestimmte Heilbehandlungen im Bereich der Humanmedizin sind nach § 4 Nummer 14 UStG steuerfrei. Vorsteuer auf Eingangsleistungen, die zur Ausführung steuerfreier Umsätze verwendet werden, ist grundsätzlich ausgeschlossen (§ 15 Absatz 2 UStG). Werden Anschaffungen auch für Umsätze genutzt, die den Vorsteuerabzug nicht ausschließen, ist der abziehbare Anteil nach der wirtschaftlichen Zuordnung zu bestimmen (§ 15 Absatz 4 UStG). § 4 UStG, § 15 UStG
Für den Angebotsvergleich bedeutet das: Planen Sie zunächst die volle Zahlung ein. Stellen Sie daneben nur den Vorsteuerbetrag, dessen Abzug für Ihre Praxis und die konkrete Anschaffung geklärt ist. Die Steuerbefreiung einer eigenen Behandlung macht den Einkauf beim Lieferanten nicht automatisch steuerfrei.
Eigene Angebote an Patientinnen und Patienten verständlich gestalten
Ein Angebot des Lieferanten und ein Kostenvoranschlag Ihrer Praxis sind zwei verschiedene Vorgänge. Bei Ihren eigenen Leistungen soll die empfangende Person den vereinbarten Umfang und den Gesamtpreis erkennen. Übernehmen Sie die bestätigte steuerliche Einordnung für jede Position und verwenden Sie keine pauschalen Steuermarkierungen.
Wenn Sie Kostenvoranschläge für Selbstzahler oder Privatpatienten erstellen, unterstützt easymed dabei mit strukturierten Positionen aus dem hinterlegten GebüH- oder GOÄ-Katalog, Diagnose und ICD-Code sowie Gültigkeitsdatum. Der Status zeigt, ob der Kostenvoranschlag angenommen oder abgelehnt wurde. So bleibt der vereinbarte Leistungsumfang im Praxisablauf nachvollziehbar; hier erfahren Sie mehr zum Kostenvoranschlag in easymed.
Rabatte und Zusatzkosten bewusst rechnen
Klären Sie vor dem Rechnen, auf welche Position oder Summe sich ein Rabatt bezieht und ob Lieferung oder weitere Leistungen ausgeschlossen sind. Im Beispiel mindern zehn Prozent Nachlass einen Nettopreis von 100 Euro auf 90 Euro. Bei angenommenen 19 Prozent Umsatzsteuer ergeben sich 107,10 Euro brutto.
Bei mehreren Positionen rechnen Sie erst die jeweiligen Beträge auf derselben Grundlage zusammen. Prüfen Sie anschließend die ausgewiesene Summe und Rundungen. Wenn sie nicht zum Einzelpreis passt, fragen Sie nach genau der betroffenen Position und dem Rechenweg.
Zwei Geräteangebote vollständig auf Brutto vergleichen
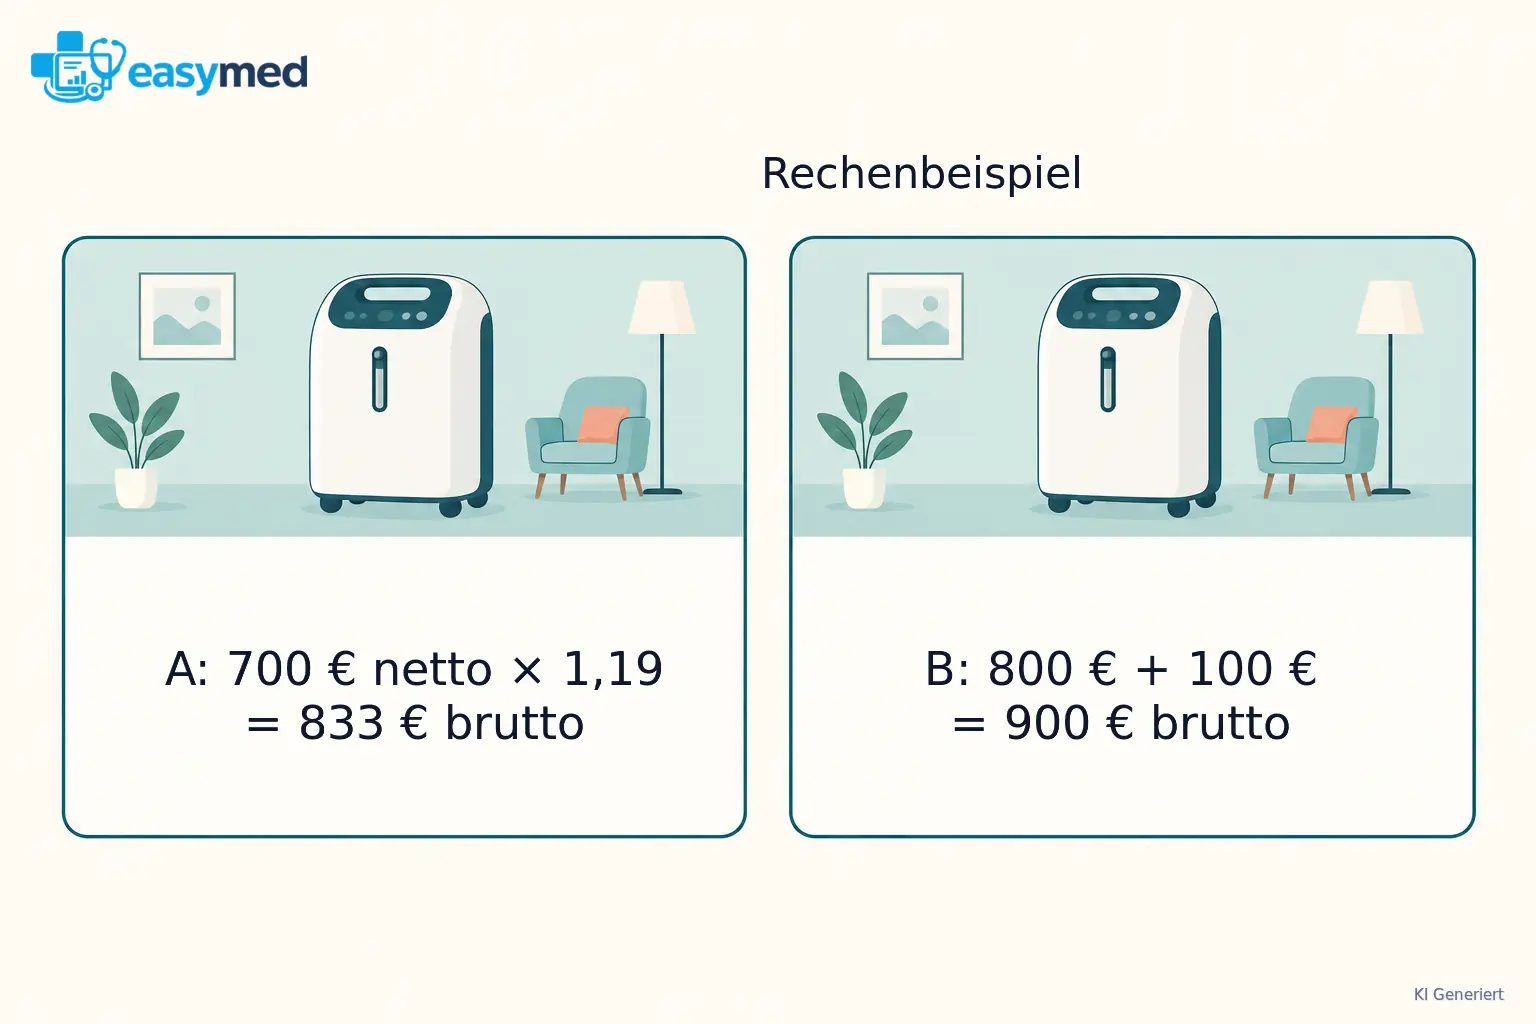
Dieses Rechenbeispiel nimmt für alle Positionen 19 Prozent Umsatzsteuer an. Angebot A nennt 600 Euro netto für ein Gerät und 100 Euro netto für die Einrichtung. Zusammen sind das 700 Euro netto; multipliziert mit 1,19 ergibt sich ein Zahlbetrag von 833 Euro brutto.
Angebot B nennt 800 Euro brutto für das Gerät und weitere 100 Euro brutto für die Einrichtung. Der vollständige Zahlbetrag beträgt 900 Euro. Für die Liquiditätsplanung ist Angebot A in diesem Beispiel 67 Euro günstiger.
Nur wenn die Vorsteuer auf alle Positionen vollständig abziehbar ist, lässt sich zusätzlich ein Vergleich nach Vorsteuerabzug rechnen: A bleibt bei 700 Euro; B entspricht bei angenommenen 19 Prozent rund 756,30 Euro netto. Der Abstand beträgt dann rund 56,30 Euro. Bei fehlendem oder teilweisem Vorsteuerabzug ändert sich dieser Vergleich; die volle Bruttozahlung bleibt der Ausgangspunkt für den Zahlungsplan.
Prüfen Sie neben den Beträgen, was „Einrichtung“ jeweils umfasst. Das Bereitstellen eines Geräts und die Konfiguration eines Arbeitsplatzes können unterschiedliche Leistungen sein. Gleiche Preisgrundlage macht Zahlen rechnerisch vergleichbar, aber nicht automatisch den Leistungsumfang.
Was passiert bei einer später ergänzten Position?
Wenn ein Anbieter zusätzliches Zubehör ergänzt, nehmen Sie die neue Position in dieselbe Übersicht auf und prüfen die angegebene Preisgrundlage. Addieren Sie einen Nettobetrag nicht ungeprüft zu einer Bruttosumme; rechnen Sie die Position zuerst auf die gemeinsame Grundlage um.
Für laufende Gebühren notieren Sie Zahlungstermin und Rhythmus getrennt vom einmaligen Anschaffungspreis. Wenn Sie Gesamtkosten über einen eigenen Zeitraum vergleichen, verwenden Sie für beide Angebote dieselben Monate und denselben Leistungsumfang.
Wenn die Schlussrechnung vom bestätigten Angebot abweicht, gleichen Sie Menge, Rabatt und nachträgliche Positionen ab. So bleibt nachvollziehbar, wie sich der tatsächliche Zahlbetrag zusammensetzt.