Steuerrücklagen geben einer Therapiepraxis Ruhe bei größeren Zahlungsterminen. Ein einfacher Plan verbindet den voraussichtlichen Bedarf, bereits reserviertes Geld und die tatsächlichen Fälligkeiten. Drei überschaubare Beispiele zeigen, wie Sie daraus monatliche Beträge ableiten und den verfügbaren Bestand im Blick behalten.
Für die laufenden Rechnungsunterlagen nimmt easymed Ihrer Praxis einen wiederholten Erfassungsschritt ab: Mit aktivierter Lexware-Office-Anbindung werden fertige Rechnungen beim Abschließen automatisch übergeben. So entsteht die Rechnungsgrundlage für die Buchhaltung im Praxisablauf, während Sie Ihre Steuerreserve aus Bescheid, Zahlungsterminen und tatsächlichem Geldbestand planen.
Rechnungsunterlagen automatisch an die Buchhaltung übergeben
Eine Rechnung entsteht in easymed aus dem Praxisvorgang. Mit aktivierter Lexware-Office-Anbindung überträgt das Zusatzmodul beim Abschließen Datum, Betrag, Anschrift und eine Sammelposition automatisch an Lexware Office. Einzelne Abrechnungspositionen und Diagnosen werden dabei nicht übertragen. Lexware Office vergibt die Belegnummer, die easymed als Rechnungsnummer übernimmt. Danach stehen PDF, Druck und Versand mit dieser gemeinsamen Nummer bereit. Dieselben Rechnungsangaben müssen Sie nicht ein zweites Mal erfassen.
Der Status vollständig bezahlter Rechnungen wird täglich aus Lexware Office zurückgespielt. Das erleichtert den Überblick über offene und erledigte Rechnungen im Praxisalltag. Für Ihre Liquiditätsplanung verwenden Sie daneben den tatsächlichen Kontobestand und die anstehenden Zahlungen. Der Rechnungsstatus zeigt, welche Belege als bezahlt zurückgemeldet wurden; den verfügbaren Bankbestand lesen Sie aus Ihrem Konto.
Die Arbeit verteilt sich damit auf klare Schritte: Die Praxis erstellt die Rechnung an der Stelle, an der die Leistung abgerechnet wird. Das Zusatzmodul übergibt den Beleg an die Buchhaltung und meldet vollständig bezahlte Rechnungen zurück. Den Steuerbedarf und die Rücklage bestimmen Sie anhand des Bescheids, der Zahlungstermine und der Mittel, die tatsächlich verfügbar sind.
Ein Beispiel für eine zusätzliche Rücklage
Angenommen, für eine kommende Zahlung sollen innerhalb von zehn Monaten zusätzlich 6.000 Euro bereitstehen. 6.000 Euro geteilt durch zehn Monate ergeben 600 Euro pro Monat. Dieser Betrag ist im Beispiel der monatliche Aufbau, wenn dafür bislang noch keine Reserve vorhanden ist.
Wenn schon 2.000 Euro für diese Zahlung reserviert sind, bleiben 4.000 Euro aufzubauen. 4.000 Euro geteilt durch zehn Monate ergeben 400 Euro monatlich. Der vorhandene Betrag geht also direkt in den Plan ein und macht den notwendigen weiteren Aufbau kleiner.

Die Beträge zeigen den monatlichen Aufbau. Den Aufbau am Zahlungstermin ausrichten.
Legen Sie den Aufbau so fest, dass die Mittel zum Zahlungstermin verfügbar sind. Ist die Zahlung bereits früher fällig, verteilen Sie den Restbedarf auf die bis dahin verbleibenden Monate. Die Rechnung bleibt einfach: benötigter Betrag abzüglich vorhandener Reserve, geteilt durch den verfügbaren Zeitraum. Ein eigener Zweckbereich in Ihrer Übersicht oder ein dafür genutztes Konto macht den Stand gut sichtbar.
Die 600 beziehungsweise 400 Euro sind monatliche Aufbauwerte im Beispiel. Die Einkommensteuer-Vorauszahlung selbst folgt den Fälligkeiten aus dem Vorauszahlungsbescheid. So bleiben Sparrhythmus und tatsächlicher Zahlungstermin sauber getrennt.
Der Ausgangsbetrag stammt aus Ihrem konkreten Steuerbedarf. Dafür nutzen Sie den Bescheid und gegebenenfalls eine aktuelle Einschätzung Ihrer steuerlichen Betreuung. Eine pauschale Quote für jede Therapiepraxis würde unterschiedliche Gewinne, Vorauszahlungen und persönliche Verhältnisse nicht sinnvoll abbilden. Sobald der Bedarf feststeht, ist der monatliche Rücklagenaufbau eine überschaubare Planungsaufgabe.
Eine Steuerrücklagen-Übersicht mit klarem Restbetrag führen
Ein zweites Beispiel betrachtet einen bestimmten Stichtag: Für die nächste Zahlung werden insgesamt 3.600 Euro benötigt. Auf dem dafür vorgesehenen Konto liegen 2.400 Euro. Der noch aufzubauende Betrag beträgt 1.200 Euro. Die Übersicht zeigt damit unmittelbar den Bedarf, den vorhandenen Bestand und den verbleibenden Aufbau.
Eine frühere Zahlung aus demselben Konto ist im aktuellen Kontostand bereits berücksichtigt. Sie wird nicht nochmals vom Restbedarf abgezogen. Tragen Sie deshalb den aktuellen Bestand mit seinem Stichtag ein und unterscheiden Sie ihn von der Liste bereits ausgeführter Zahlungen. So erklärt die Übersicht den heutigen Stand mit wenigen Angaben.
Ein kurzer Eintrag kann lauten: „Bedarf 3.600 Euro, reserviert am Monatsende 2.400 Euro, weiterer Aufbau 1.200 Euro.“ Sobald eine neue Rücklage hinzukommt oder die Zahlung ausgeführt wird, aktualisieren Sie den Bestand. Das ist leichter verständlich als mehrere nebeneinander geführte Summen, bei denen dieselbe Bewegung unterschiedlich berücksichtigt wird.
Vorauszahlungsbescheid und internen Rücklagenplan verbinden
Der Vorauszahlungsbescheid nennt die festgesetzten Beträge und die betreffenden Termine. Nach § 37 Einkommensteuergesetz liegen die regelmäßigen Einkommensteuer-Vorauszahlungstermine am 10. März, 10. Juni, 10. September und 10. Dezember. Für Ihre konkrete Zahlung übernehmen Sie die Beträge und Fälligkeiten aus dem aktuellen Bescheid in den Zahlungsplan.
Das Finanzamt setzt die Vorauszahlungen durch Vorauszahlungsbescheid fest. Sie bemessen sich grundsätzlich nach der Einkommensteuer der letzten Veranlagung; das Finanzamt kann sie an die voraussichtliche Einkommensteuer des laufenden Veranlagungszeitraums anpassen. Wenn Ihr aktualisierter Jahresausblick nicht mehr zu den festgesetzten Raten passt, können Sie eine Anpassung der Vorauszahlungen beantragen. Dafür steht in Mein ELSTER das Formular „Antrag auf Anpassung von Vorauszahlungen“ bereit. Im Rücklagenplan bleiben die bisher festgesetzten Beträge und Termine stehen, bis ein geänderter Bescheid vorliegt.
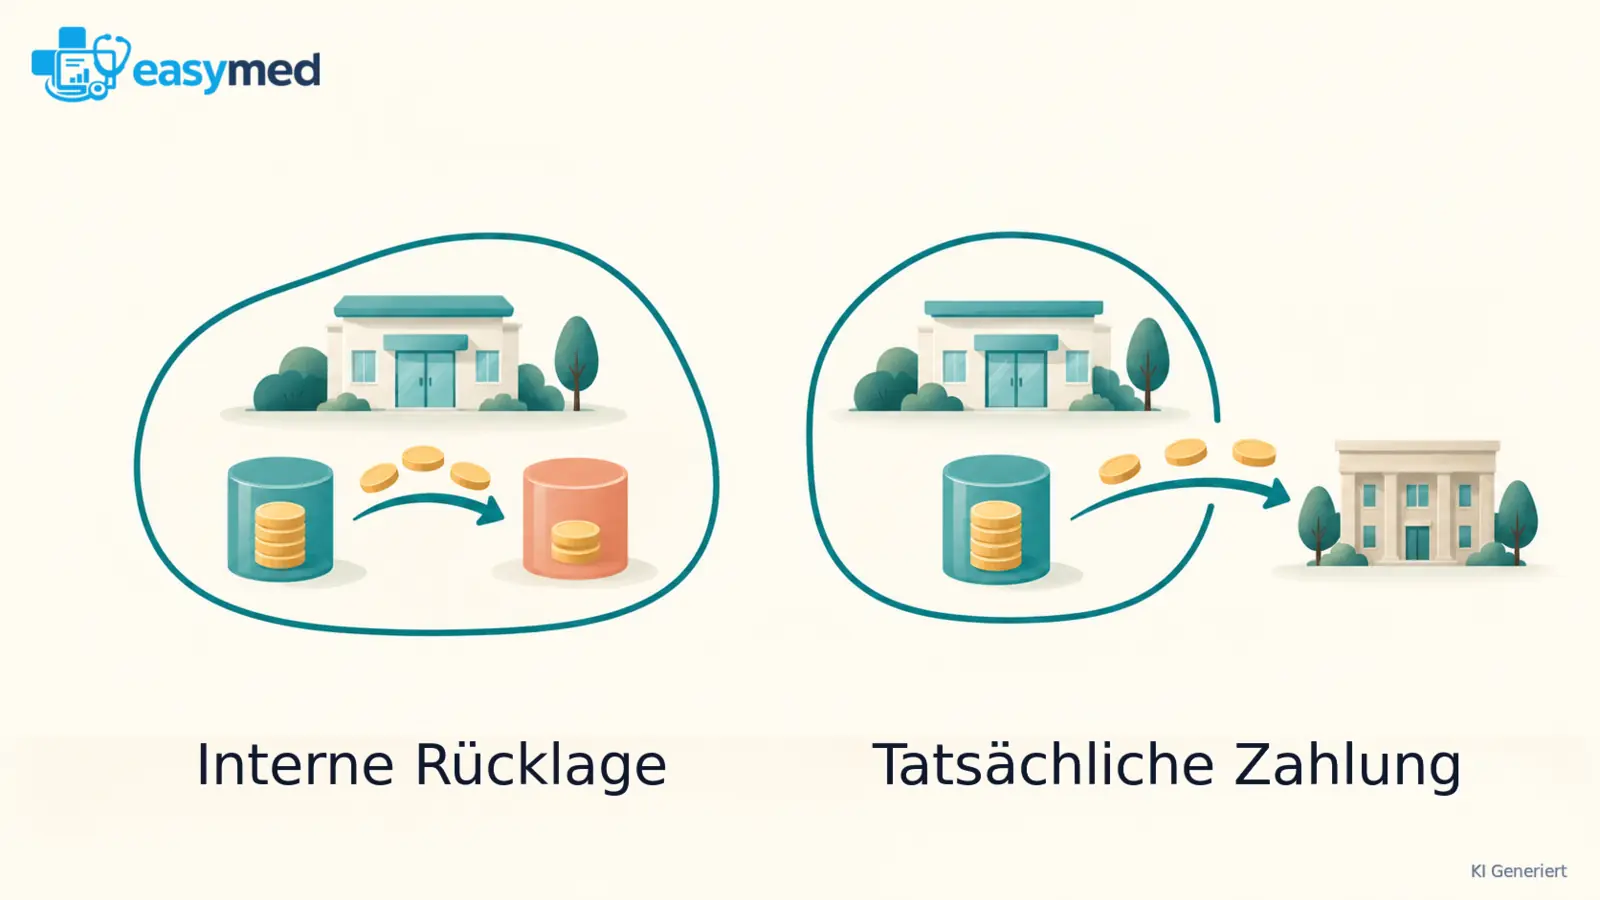
Die interne Rücklage stellt Geld für diese Zahlungen bereit. Wird Geld innerhalb der Praxis auf ein Rücklagenkonto umgebucht, bleibt es Teil Ihres gesamten Geldbestands. Eine tatsächliche Zahlung an das Finanzamt vermindert dagegen den Bestand der Praxis. Die Gegenüberstellung im Bild zeigt diese unterschiedlichen Geldwege: Eine Umbuchung ändert den Zweck, eine Zahlung verlässt das Konto.
Gezahlte Einkommensteuer-Vorauszahlungen werden später auf die festgesetzte Einkommensteuer angerechnet (§ 36 Einkommensteuergesetz). Erst mit der Veranlagung steht fest, ob noch eine Abschlusszahlung entsteht oder ein Guthaben ausgezahlt wird. Erfassen Sie eine bereits ausgeführte Zahlung deshalb als tatsächliche Bewegung; sie ist im aktuellen Geldbestand bereits enthalten.
Kommt ein neuer Bescheid, aktualisieren Sie die betroffenen künftigen Zahlungen im bestehenden Plan. Die neue Grundlage bleibt beim Vorgang auffindbar; die frühere Fassung erklärt den bisherigen Verlauf. Für die nächste Fälligkeit arbeiten Sie mit den aktuellen Beträgen. Sie brauchen dafür keinen zweiten vollständigen Rücklagenplan neben dem bisherigen.
Steuerbedarf und andere Zweckbeträge gemeinsam überblicken
Dasselbe Bankguthaben kann für mehrere Vorhaben gebraucht werden. Ordnen Sie deshalb den Steuerbedarf und etwa eine bestätigte Ausstattungsrechnung mit ihren jeweiligen Zahlungsterminen zu. Die Summe der geplanten Zweckbeträge wird mit dem verfügbaren Bestand und den erwarteten Zahlungsbewegungen verglichen.
Eine offene Patientenrechnung zählt zum Ausblick, sobald der erwartete Eingang zeitlich eingeordnet werden kann. Sie steht aber noch nicht als Geld auf dem Bankkonto bereit. Der Rechnungsstatus aus der Buchhaltungsanbindung und der aktuelle Bankbestand beantworten deshalb zwei unterschiedliche, nützliche Fragen: Welche Rechnung ist erledigt, und welche Mittel sind heute verfügbar?
Für den Überblick reicht eine Zeile pro Zahlung: Zweck und Betrag aus dem Bescheid oder der bestätigten Rechnung, der Zahlungstermin, der reservierte Bestand zum gleichen Stichtag und der noch fehlende Betrag. Bei mehreren geplanten Zahlungen vergleichen Sie die Summe der Zweckbeträge mit dem verfügbaren Geld, damit dieselben Mittel nicht mehrfach verplant werden.
Damit lässt sich eine Anschaffung passend zum Zahlungsplan einordnen. Wenn Steuerzahlung und neue Ausstattung im selben Monat anstehen, sehen Sie die gemeinsame Belastung. Liegen die Termine auseinander, kann der geplante weitere Rücklagenaufbau berücksichtigt werden. Der Plan bleibt an Ihrer tatsächlichen Praxisfinanzierung orientiert.
Mit einem überschaubaren Plan weiterarbeiten
Für eine gut nutzbare Steuerreserve reichen ein konkreter Bedarf, der aktuelle reservierte Bestand und die jeweiligen Fälligkeiten. Die Beispiele mit 600 Euro, 400 Euro und einem Restbedarf von 1.200 Euro zeigen die Rechenwege. Aktualisieren Sie diese Angaben, wenn sich ein Bescheid, ein Bestand oder ein Zahlungstermin verändert.
Mit aktivierter Lexware-Office-Anbindung schließt easymed den Rechnungsweg an die Buchhaltung an: Die fertige Rechnung wird automatisch übergeben, und der Status vollständig bezahlter Rechnungen kommt täglich zurück. Den Rücklagenplan verbinden Sie mit dem geltenden Bescheid und dem tatsächlichen Bankbestand. So sehen Sie sowohl, welche Rechnungen erledigt sind, als auch, welcher Betrag für die nächste Steuerzahlung noch bereitstehen soll.