Eine Kassendifferenz lässt sich leichter eingrenzen, wenn tatsächliches Bargeld und unbare Zahlungen getrennt betrachtet werden. Im Beispiel liegen 212 Euro in der Praxiskasse; die alte Übersicht zeigt 272 Euro, weil eine Kartenzahlung über 60 Euro als Bareinnahme erfasst wurde.
Bei der aktivierten Selbstzahlung am easymed-Empfangsterminal wählen Patienten ihre Rechnung am Tablet aus und bezahlen mit dem eingerichteten SumUp-Kartenleser. Nach der Bestätigung wird die Zahlung der ausgewählten Rechnung zugeordnet. Ihr Team muss diesen verbundenen Zahlungsvorgang nicht zusätzlich in einer zweiten Liste zur Rechnung nachbauen; beim Kassenabschluss zählt weiterhin der tatsächliche Bargeldbestand.
Den tatsächlichen Bargeldbestand zuerst zählen
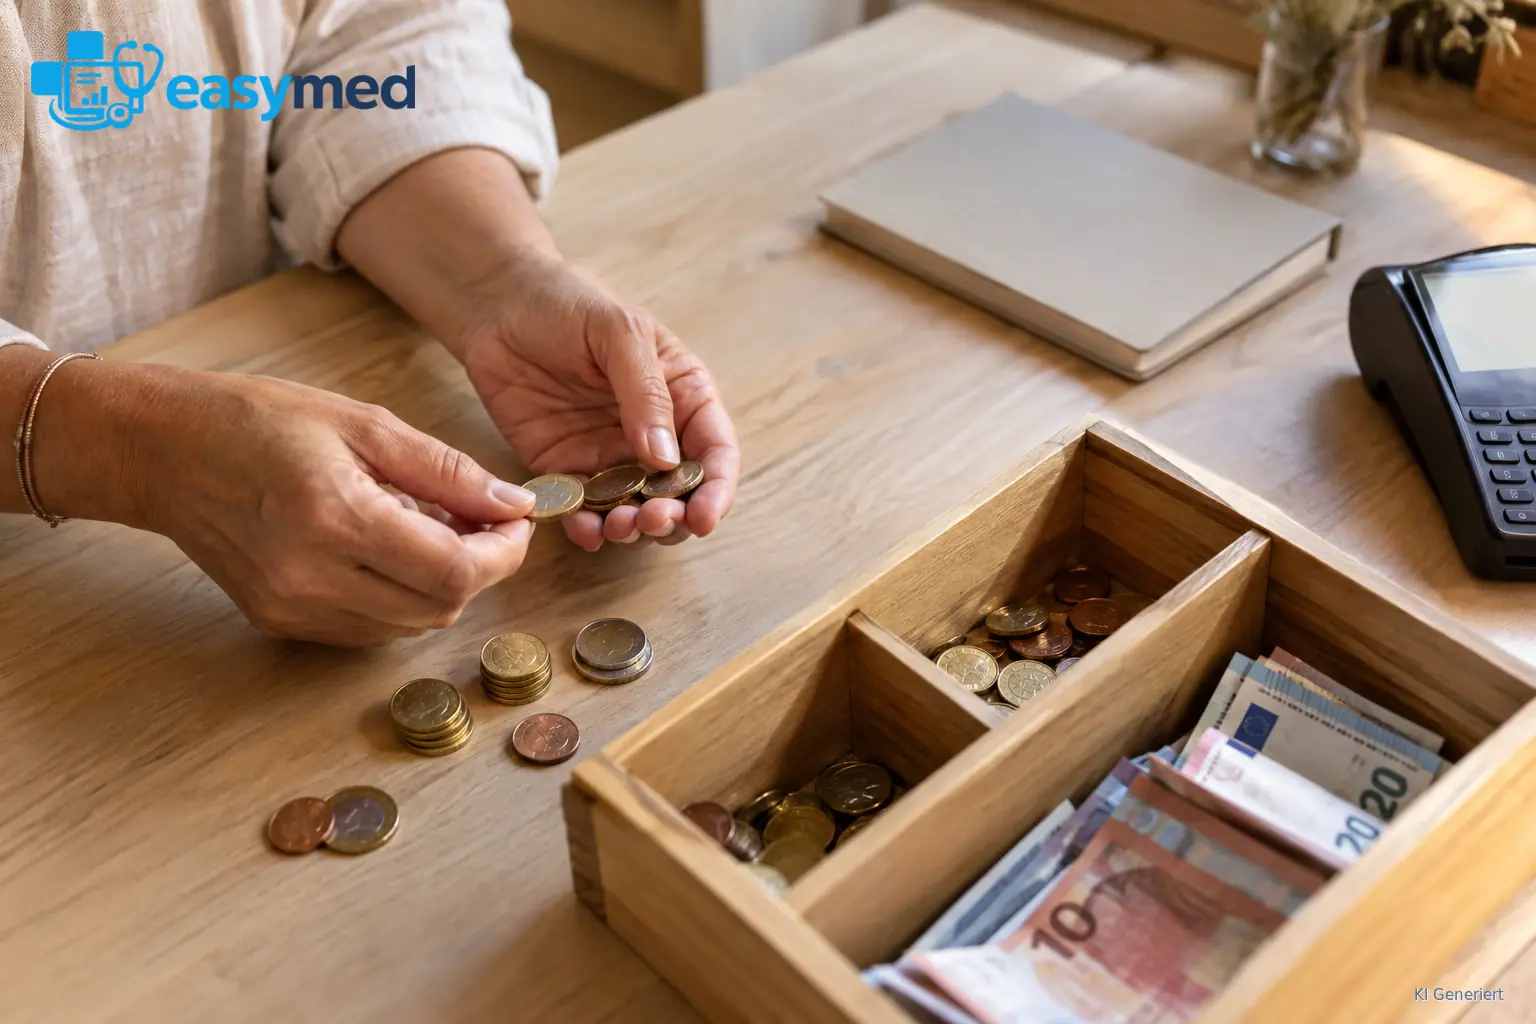
Zählen Sie die Scheine und Münzen in der Kasse, deren Abschluss Sie prüfen, und halten Sie Betrag, Datum und Kassenbezug im vorgesehenen Verfahren fest. Vergleichen Sie dieselbe Kasse mit ihrer Aufzeichnung. So bleibt klar, ob eine Abweichung am Bargeldbestand oder an einem anderen Zahlungsweg liegt.
Im Beispiel zählt die Empfangskraft 212 Euro. Der Betrag ergibt sich aus den vorhandenen Scheinen und Münzen, unabhängig von der vorbereiteten Übersicht. Sie hält das Ergebnis mit dem Tagesbezug fest. Die Zählung liefert damit eine konkrete Zahl, mit der der weitere Abgleich leicht verständlich wird.
Karteneingänge und Überweisungen erhöhen den Bargeldbestand nicht. Wenn Ihre Praxis mehrere Kassen führt, etwa eine Empfangslade und eine kleine Barkasse, gleichen Sie jede einzeln ab. Der BMF-Anwendungserlass zu § 146 AO sieht die Aufzeichnungen für jede Sonder- und Nebenkasse vor; eine gemeinsame Summe kann Unterschiede zwischen den Kassen verdecken.
Anfangsbestand, Bareinnahmen und Barausgaben verbinden
Der Rechenweg besteht aus drei Teilen: Anfangsbestand, Bareinnahmen und Barausgaben. Verwenden Sie die vorhandenen Belege und den erfassten Zahlungsweg. Eine bar aus dieser Kasse bezahlte Ausgabe mindert den Bestand; eine Karte tut das nicht. Damit bleibt die Rechnung kurz und für eine Vertretung gut lesbar.
Im Beispiel beginnt die Kasse mit 150 Euro. Dazu kommen 80 Euro Bareinnahme aus einer Praxisrechnung. Eine belegte Ausgabe über 18 Euro wird bar aus dieser Kasse bezahlt. 150 plus 80 minus 18 ergeben 212 Euro. Der berechnete Betrag passt zu den gezählten Scheinen und Münzen.

Anfangsbestand, Rechnung und Ausgabebeleg bleiben am gewohnten Bearbeitungsort erreichbar. Die Verwaltung findet zu jedem Teil den Betrag und seinen Bezug. Eine zweite Kollegin kann damit denselben Rechenweg lesen. Die Erklärung muss nicht nochmals auf einem persönlichen Zettel oder in einer zusätzlichen Zahlungsliste stehen.
§ 146 Absatz 1 AO verlangt, Kasseneinnahmen und Kassenausgaben täglich festzuhalten. Bei einer offenen Ladenkasse mit Kassenbericht wird die Tageseinnahme nach dem BMF-Anwendungserlass zu § 146 AO aus dem gezählten Endbestand hergeleitet: Endbestand minus Vortagesbestand und Bareinlagen, zuzüglich Barausgaben und Barentnahmen. Ein Zählprotokoll mit den Stückzahlen jeder Münze und jedes Scheins ist dafür nicht vorgeschrieben; es kann den tatsächlichen Zählvorgang zusätzlich belegen. Diese Methode betrifft den Kassenbericht einer offenen Ladenkasse.
Die Kartenzahlung ihrem eigenen Weg zuordnen
Im Beispiel wird eine weitere Praxisrechnung über 60 Euro mit Karte bezahlt. Der Betrag bleibt bei der betreffenden Rechnung und ihrem Kartennachweis. Der Zahlungsweg erhöht die Bargeldkasse nicht. Mit dem aktivierten easymed-Empfangsterminal gehören die ausgewählte Rechnung und die bestätigte SumUp-Zahlung bereits zusammen.
In der früheren Übersicht wurden die 60 Euro irrtümlich als Bareinnahme hinzugefügt. Dadurch standen dort 272 Euro statt der gezählten 212 Euro. Die Kartenzahlung erklärt den zusätzlichen Anteil vollständig. Nach ihrer richtigen Zuordnung zeigt die Bargeldübersicht wieder den passenden Bestand; der Kartenumsatz bleibt beim eigenen Rechnungsfall.
Für die Zuordnung genügen Rechnung, Zahlungsart und der betreffende Nachweis. Im Beispiel führt der Kartenbezug der 60-Euro-Rechnung direkt zur passenden Stelle. Bei der integrierten Selbstzahlung bestätigt der Patient die ausgewählte Rechnung am Zahlungsplatz. Der Zusammenhang zwischen Beleg und Zahlung muss anschließend nicht in einer separaten Liste nachgebaut werden.
Bei einer bereits bestätigten Zahlung am Empfangsterminal bleibt die Rechnung der Bezugspunkt: Die Kassenkorrektur im Beispiel berichtigt die falsche Barzuordnung und löst keine erneute Zahlungsaufforderung aus. Bei einer Karte, die außerhalb dieses verbundenen Ablaufs angenommen wurde, ordnet das Team den tatsächlichen Terminalbeleg der passenden Rechnung im vorhandenen Verfahren zu.
Eine gefundene Abweichung nachvollziehbar berichtigen
Geben Sie Datum, Rechnungsbezug und den bestätigten Kartenweg an die zuständige Person weiter. „60 Euro wurden mit Karte bezahlt und als bar erfasst“ benennt die Aufgabe unmittelbar. Diese kurze Information genügt für die passende Berichtigung. Der übrige Tagesabschluss muss dafür nicht von Grund auf neu bearbeitet werden.
Der ursprüngliche Eintrag bleibt über den vorhandenen Korrekturweg mit der Änderung nachvollziehbar. Im Beispiel werden die 60 Euro dem Kartenweg zugeordnet. Der Bargeldabgleich wird anschließend erneut angesehen: 150 Euro Anfang plus 80 Euro bar minus 18 Euro bar gleich 212 Euro. Die tatsächliche Kartenzahlung bleibt an ihrer Rechnung.
§ 146 Absatz 4 AO verlangt, dass der ursprüngliche Inhalt einer Aufzeichnung feststellbar bleibt. Die vorgesehene Berichtigung verbindet deshalb alten Eintrag und richtigen Zahlungsweg. Mit dem zugehörigen Beleg ist die Änderung auch für Ihre vorhandene Buchhaltung verständlich. Ein still überschriebenes Ergebnis erklärt den Vorgang nicht.
Bleibt nach der Korrektur eine Differenz, prüfen Sie die Bewegungen dieser Kasse einzeln: tatsächliche Bareinnahmen, bezahlte Ausgaben sowie Einlagen oder Entnahmen. Suchen Sie den zugehörigen Beleg und gleichen Sie ihn mit dem gezählten Betrag ab. Lässt sich ein Posten noch nicht zuordnen, geben Sie die konkrete Abweichung und die offenen Angaben an die zuständige Person weiter.
Den Abschluss für die nächste Person verständlich halten
Vor der Übergabe sollten drei Bezüge lesbar sein: der gezählte Bargeldbestand gehört zu genau dieser Kasse, jede Bareinnahme oder Barausgabe lässt sich am Beleg nachvollziehen, und jede Kartenzahlung bleibt ihrer Rechnung und ihrem Zahlungsnachweis zugeordnet. Eine Berichtigung verweist zusätzlich auf den ursprünglichen Eintrag.
So kann die nächste Kollegin denselben Rechenweg nachvollziehen, ohne Bargeld, Karte und Überweisung in einer Zahl zusammenzufassen. Für das Beispiel stehen 212 Euro tatsächlicher Kassenbestand neben der separat zugeordneten Kartenrechnung über 60 Euro. Das erklärt die frühere Differenz von 272 Euro und zeigt, welchen Eintrag das Team berichtigt hat.